
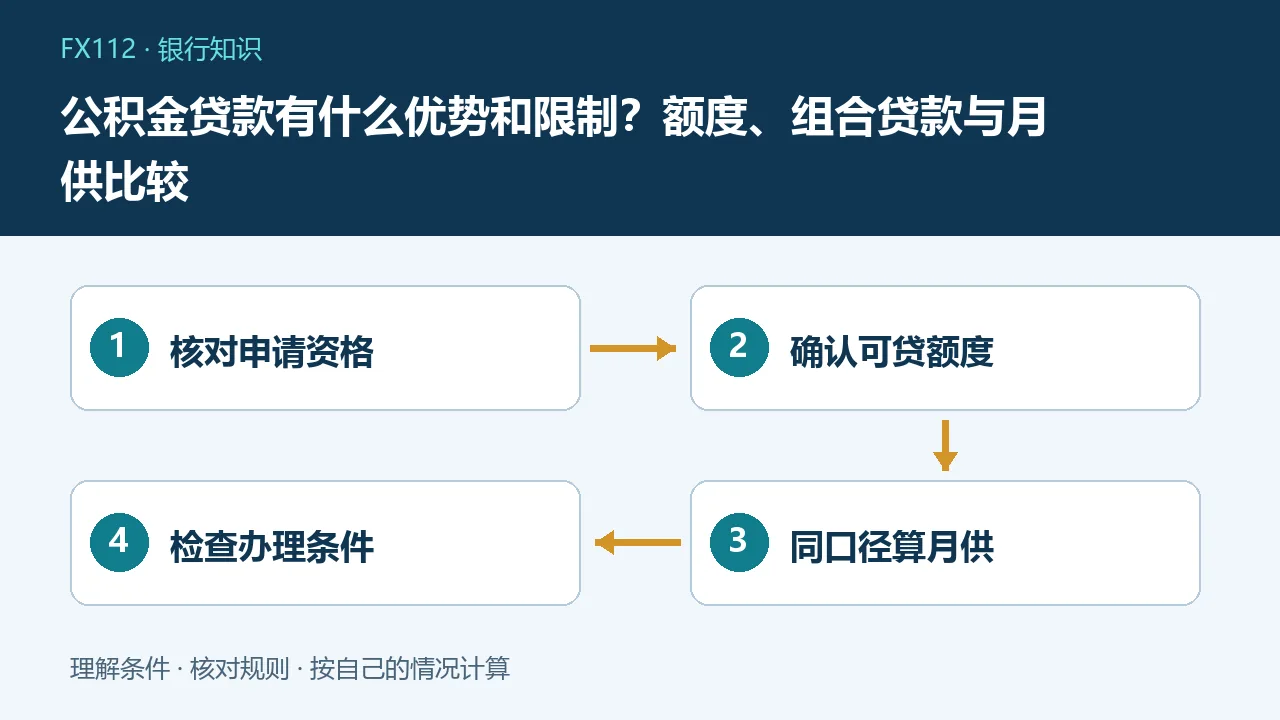
公积金贷款的潜在优势主要体现在符合政策条件下的住房融资成本,但是否适合还取决于申请资格、当地额度、购房需求及办理时间。公积金账户余额不等于必然可贷金额,组合贷款的两部分也需要分别核对利率、还款和调整规则。
先核对自己能不能申请
连续缴存、账户状态、购房及家庭住房情况等要求,应以受理地公积金中心现行规则确认。不同城市和具体业务不能直接互套,异地缴存或贷款记录也可能需要专项核验。不要只看某篇文章说利率较低就先按最高额度签购房付款计划。申请、审批与放款是不同阶段,正式确认前需要为资金安排的不确定性留余地。
账户余额为何不是贷款额度
可贷额度可能综合当地政策上限、缴存情况、还款能力、房屋价格和其他条件测算,不能把某个余额倍数视为全国统一公式。网上测算结果也不一定是审批承诺。核对所需材料和评估口径,明确本人及家庭共同申请安排。想提高额度时不应通过代办虚构缴存或收入,真实条件不足不能用包装资料解决,还可能增加信用和法律风险。
优势应在同一口径下比较
利息比较至少统一本金、期限、还款方式和费用,不能一边选25年、一边选20年,就把全部差额归因于利率。也不能拿多年以前的银行报价与当前政策组合比较。对实际申请,应分别取得可执行条件,再判断月供和总成本。利率较低不等于每个家庭都应借足最高额度,住房总价、首付款和长期收入仍是承受能力的基础。
一个等额本息教学案例
假设贷款50万元、期限20年,按月等额本息,分别用年利率2.5%和3.5%测算,月供约2650元和2900元,差约250元。数字只展示同口径利率差的影响,不是当前公积金或商业贷款报价,也未计未来利率调整和其他费用。实际应使用正式合同条件、余额与计息规则计算,不把某个案例节省额当作审批后必然结果。
额度不够时怎样看组合贷款
假设实际购房贷款需求80万元,可获公积金贷款50万元,其余30万元若办理商业贷款,两部分通常有各自合同和计息安排。总月供应分别计算后相加,不把全部80万元都按公积金利率估算。是否允许组合、哪些机构受理、放款能否配合交易节点,要查当地流程。若其中一部分未获批,另一部分的进度不能自动填补整个缺口。
还款额不能凭自己意愿变更
有些地区或产品提供特定的调整还款额安排,不代表所有公积金贷款每月可任意少还。北京中心公开操作指南也区分还款方式、办理渠道和申请日期,说明实际操作有明确条件。调整申请是否成功、何时生效以及新计划如何查看都要确认。自动扣款前准备足额资金,不因手机端正在申请就自行按想象的新金额还款。
提前还款应先查流程
是否可以提前部分或全部偿还、最低金额、预约日期、扣款方式及费用,按受理地与合同确认。不同还款方式的手续可能不同,不把别人的经验视为自己的承诺。提前还完还可能涉及解除抵押等后续事项,应取得结清信息再办理。比较提前还款与保留资金时,也要留足生活应急及已知账单,不为减少利息把家庭所有流动资金用尽。
签购房安排前的核查顺序
先通过正式渠道查资格和估算额度,再确认房屋与交易条件,核对全部自有资金、贷款及税费,最后结合放款进度约定付款。列出公积金、商业贷款和自有资金分别何时可用。对收费保证审批、要求转给个人账户或代做材料的宣传保持警惕。所谓优势只有在真实可获贷、成本可比较且还款可持续时才有意义,不存在适用于所有人的唯一最优方案。若购房协议约定了明确付款截止日,还应讨论审批或放款未如期完成时的处理,必要时在签约前寻求专业审核,不把中介口头保证当作资金已经落实。
常见问题
余额多就一定能贷很多吗?
不一定,需结合当地上限和实际审批条件。
可以每月想还多少就还多少吗?
不能,须按合同及已生效的还款调整安排执行。
组合贷款能全部按公积金利率算吗?
不能,两部分分别计息并汇总月供。