
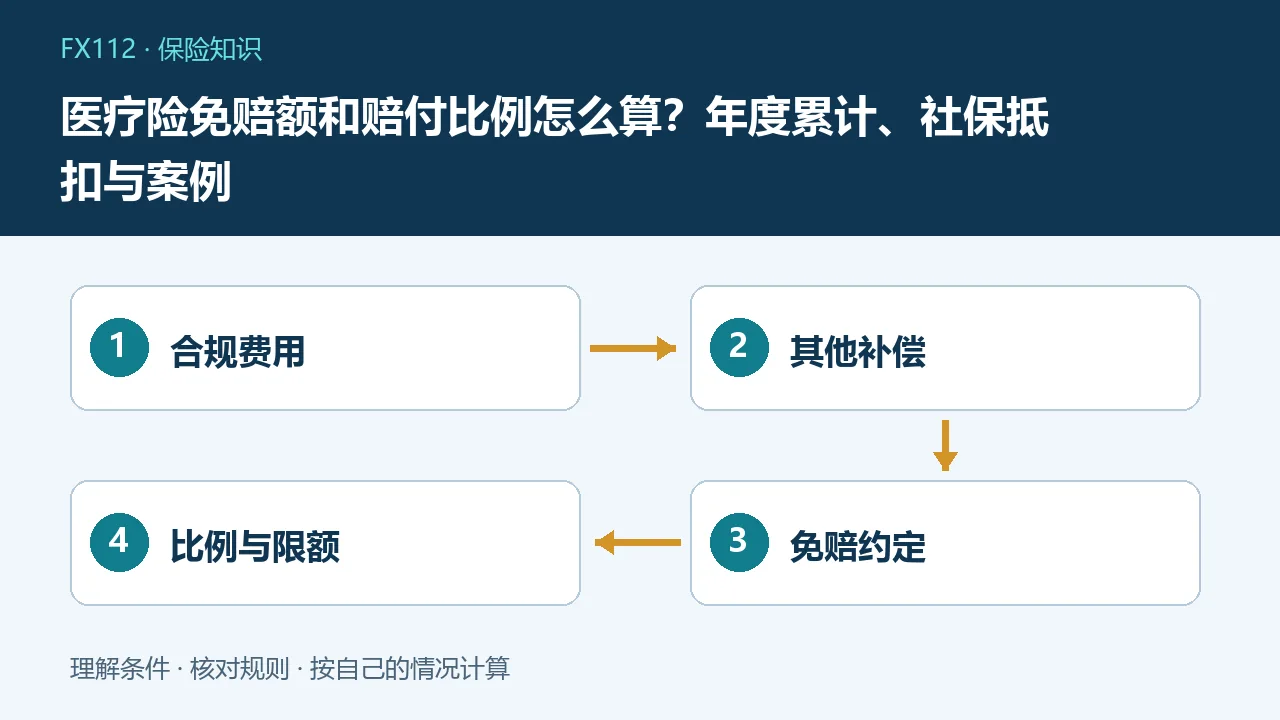
医疗险先核对哪些费用属于保障范围,再按照合同处理医保或其他补偿、免赔额和赔付比例,最后受责任限额约束。不同产品的计算顺序和免赔抵扣规则可能不同,不能把住院总费用直接乘宣传比例。
免赔额与赔付比例管不同环节
免赔额一般是合同约定在计算赔款前需由被保险人承担或累计达到的费用部分,赔付比例则用于计算符合条件金额中保险人承担多少。金融监管部门要求短期健康险清晰列明免赔额、赔付比例等信息,投保人应看完整条款。有1万元免赔额不等于住院超过1万元后所有费用全赔,写100%赔付也不等于不扣免赔、不限制费用范围。
先把医院账单分成几类
住院总费用可能包括合同内医疗项目、自费药、特需服务、陪护、交通或其他支出,不同责任的覆盖范围不同。先查医院、科室、住院原因和治疗是否符合约定,再核对合理必要费用与药品限制。某些产品可报部分社保外费用,另一些仅覆盖指定范围。不能只看医保报销后自己付了多少,就推断这部分全部能由商业保险报销;商业医疗险有自己的责任边界。
用一次住院演算
假设总费用5万元,其中符合该合同责任范围的费用为4.5万元,基本医保已补偿2万元;合同假设从剩余合规费用中再扣1万元年度免赔额,余额按80%赔付,且此前年度免赔未累计、没有其他补偿或限额影响,则示例赔款为(45000-20000-10000)×80%=12000元。这里的数字和计算顺序仅为教学条件,实际需依据合同,不能把它当作所有医疗险统一公式。
年度累计和每次免赔有何区别
年度累计通常关注同一约定期间内符合条件的费用累计,而每次免赔可能对每次事故或住院分别适用。保险年度与自然年度也不一定相同,跨保单年度就医费用如何归属要看条款。如果第一次住院已有6000元符合免赔累计条件,第二次是否只剩4000元门槛,应先确认期间相同、责任相同且第一次累计已被保险公司认可。不能凭自己记账就认定免赔已经抵完。
哪些钱能抵扣免赔额
医保已赔的费用、其他商业险补偿、单位补助以及自费支付部分,是否能计入免赔额存在具体约定。社保赔了1万元并不意味着商业险1万元免赔自动清零。反过来,符合条款的其他费用也可能被允许计入累计。应要求保险公司指出对应条款和认可的累计明细,避免把“其他补偿从费用里减去”与“其他补偿可以抵免赔”混作一件事。
有社保身份但没用社保结算
某些产品对以参加基本医保身份投保、就医却未按约使用医保结算的情况,设置不同赔付比例;也有紧急救治、异地就医等特别规定。投保时身份、就医地医保结算条件及材料是否齐全,都会影响判断。不要为了追求某个比例放弃合理治疗;就医前或尽早向医院医保窗口和保险公司确认流程,保存因客观原因不能结算的证明。
多份医疗险如何配合
费用补偿型医疗险一般需要协调实际费用与已有补偿,不能把相同费用在多份产品中重复报销到超过可补偿损失。先向哪一家提交、原件是否留存、能否使用分割单或电子材料,应在理赔前确认。重疾险按约定给付保险金,与费用补偿医疗责任的性质不同,不能简单用同一套抵扣逻辑。把每份合同的责任与提交材料要求列清,会比盲目增加保单份数更有用。
收到理赔结果怎样复核
保留总费用清单、医保结算单、诊断及住院记录,对照保险公司的费用认定、其他补偿、免赔累计、赔付比例和责任限额逐项核算。若结果与预期不同,索取书面计算明细和适用条款,先确定争议出在哪一步。不要根据销售截图直接断言全部应赔,也不要让中介修改病历或虚构费用。长期保障选择还应看续保、等待期和除外责任,低免赔只是一项条件。
常见问题
有一万元免赔额就是一万元以内都不能申请吗?
应看是否年度累计、哪些费用可累计及提交规则,不能统一判断。
医保报销能直接抵免赔额吗?
以具体合同为准,不能默认所有产品都可以。
100%赔付就是医院花多少赔多少吗?
还要先核对责任范围、其他补偿、免赔额与限额。