
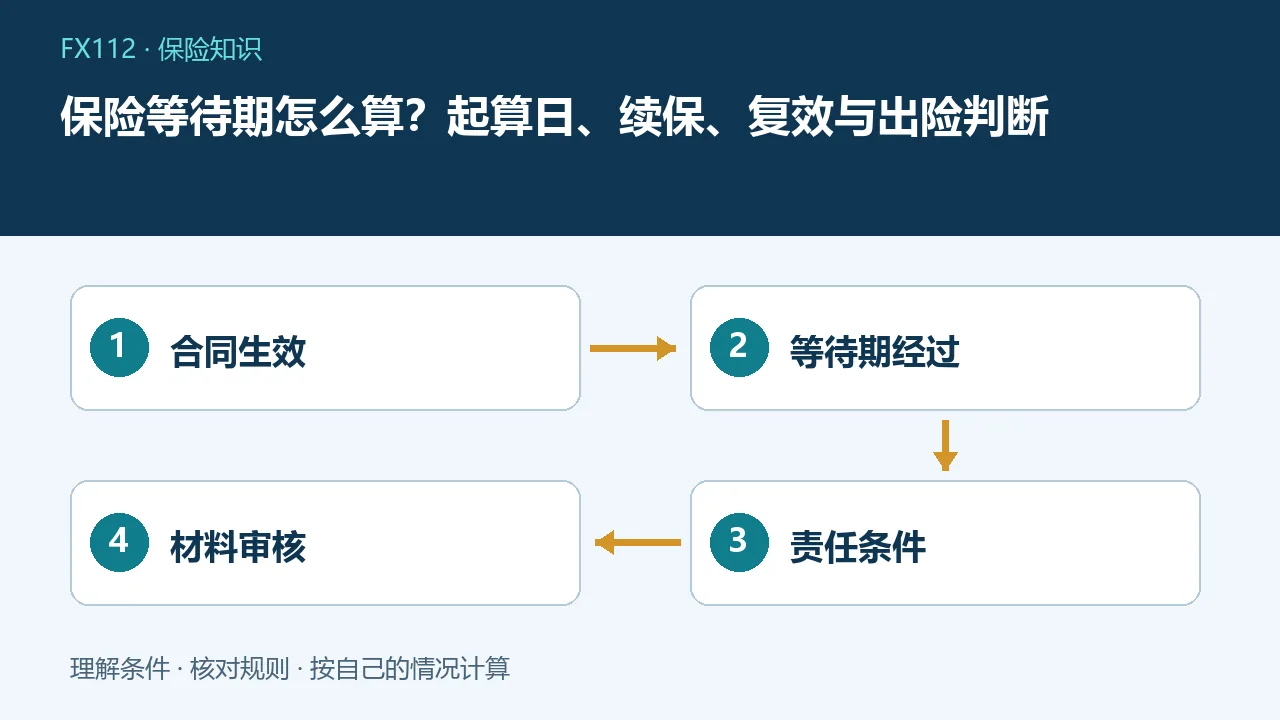
保险等待期应按具体合同约定的起算事件、天数和疾病责任判断,通常不能只从付款日数天数。等待期届满也不消除既往症、除外责任、健康告知以及其他理赔条件。
等待期和犹豫期分别管什么
等待期主要约定合同生效后的某段时间内,特定疾病或责任如何处理;犹豫期主要关系到投保人收到合同后在约定期限内解除合同的权利。两者可能同时经过,却不是同一个时钟。某产品有等待期,不代表期间内所有责任都不赔;有的意外责任适用不同规定。金融监管部门要求短期健康险清晰表述等待期等关键信息,因此应直接阅读对应条款和责任定义。
起算日先找合同中的原句
核对电子保单记载的生效日,再看等待期条款是否写“自合同生效之日起”“自复效之日起”或其他表述。有些合同对起算时点、届满日和小时有具体规定,不能统一按付款成功后的第二天计算。付款日、投保日、核保通过日与生效日可能不同。遇到边界日发生症状或就诊,应提交完整时间记录,请保险公司依据合同解释,不能只凭手机日历自行认定。
用时间线找出争议点
假设某合同约定生效后有90天特定疾病等待期,这只是教学条件。投保人第80天出现症状,第95天确诊,第100天住院。如果条款关注等待期内发生疾病、症状或接受检查,不能只凭第95天确诊就断言已经过等待期;若条款定义不同,处理也会不同。正确做法是保留首次症状描述、门诊病历、检查报告和确诊依据,并逐项对应责任条款,而不是延迟就医以改变日期。
等待期内出险并非只有一种结果
不同险种及合同可能规定退还保费、返还现金价值、终止某项责任、对该次疾病不承担责任或按特别约定处理。疾病保险与费用补偿医疗保险的触发条件也不一样:前者可能要求达到约定疾病定义,后者还涉及实际医疗费用、医院范围和免赔额。阅读时要找到“等待期内发生约定情形的处理”完整段落,不要只看宣传页上的“等待期90天”。
续保是否重新计算
原合同到期后的连续投保、保证续保期间内的续保、转入替代产品和重新购买,是不同情形。是否免除新等待期,需要同时满足合同约定的申请时间、缴费和连续性条件。非保证续保产品即使过去顺利续过,也不能据此推断以后必然续保。换公司、换产品或中断后重新投保可能需要重新核保和计算等待期,应在旧保障结束前弄清新保障何时生效,避免出现空窗。
复效和附加责任另行检查
长期合同因欠费等原因效力中止后申请复效,不一定只是补交保费就完全恢复原状。合同可能对复效后的疾病等待期作出约定,核保也可能要求新的健康资料。新增附加险、增加保额或修改责任时,新增部分与原有部分可能适用不同规则。应保存复效批单、补费日期和保险公司确认信息,不能仅凭销售人员口头说“保单还在”就推定全部责任有效。
过了等待期仍要看哪些条件
等待期届满后,还需核对投保前既往症和健康告知、责任免除、医院与治疗范围、疾病定义、免赔额、报销比例和保额。举例说,符合等待期要求的住院费用,也可能因不属于合同约定医院或费用项目而不能全额报销;重疾确诊名称相似,也要符合条款中的具体标准。把等待期当成唯一门槛,会忽略更重要的保障缺口。
投保和理赔怎样做更稳妥
投保前要求提供正式条款,圈出生效、等待期、续保、复效和疾病定义五处,并如实回答健康询问,不让他人代填后直接确认。就医应依医疗需要及时进行,不能为了跨过等待期拖延。理赔时按照官方渠道提交原始病历和材料;如被拒赔,索取书面结论、引用条款和事实依据,必要时按保险公司及监管认可渠道投诉或寻求法律帮助。不要删除病史或购买中介所谓“改病历服务”。
常见问题
付款当天就开始算等待期吗?
以合同的生效和起算条款为准,付款日不一定等于生效日。
等待期后确诊一定赔吗?
不一定,还要看疾病发生定义、既往症、健康告知和其他责任条件。
续保永远不用等吗?
需满足具体合同约定,换产品、断保和复效可能有不同规则。