
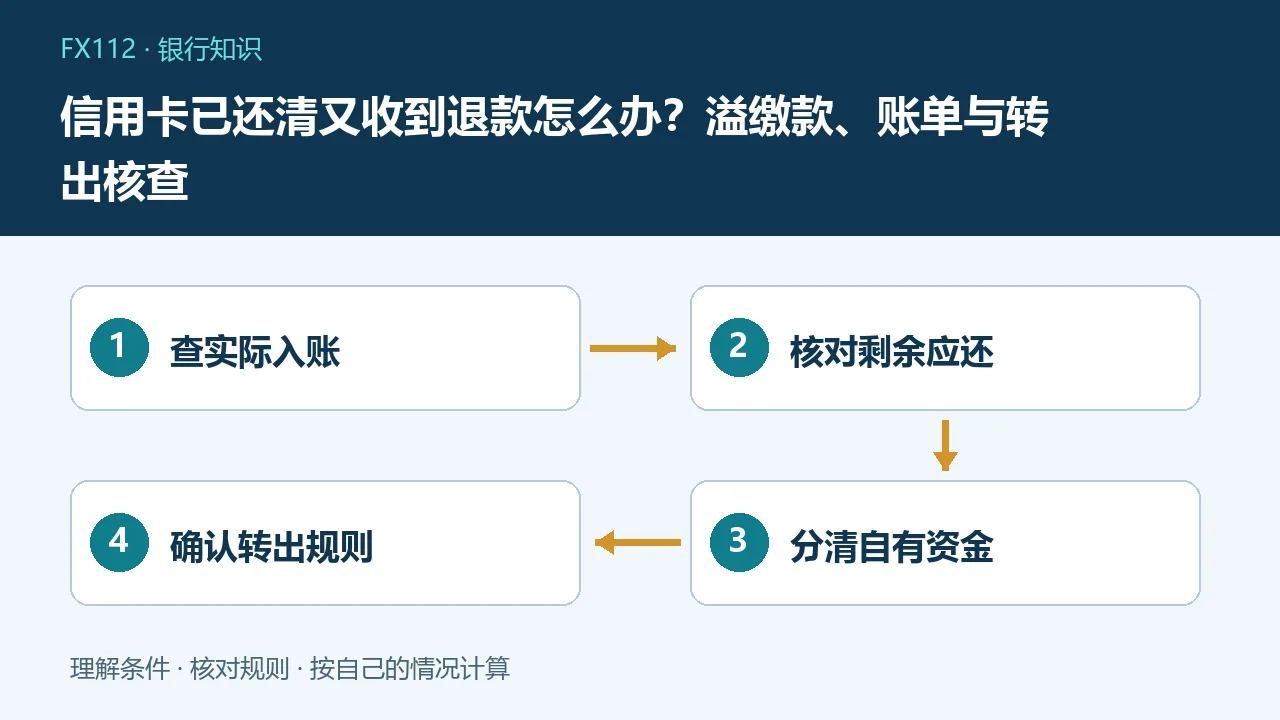
信用卡还清后再收到退款,先确认退款已正式入账,再查是否存在新消费、费用或其他欠款,不能一律认定退款全额都是可以免费取出的溢缴款。账单应还、可用额度和自有资金余额分别核对;能否抵当期还款、如何转出及费用,按发卡行实际规则确认。
商户说退了不等于银行已入账
订单显示退款成功可能只是商户或支付渠道已经发起处理,信用卡账务还需完成相应清算。记录原订单、退款金额、日期及渠道凭证,查看银行交易明细中是否已有对应退款。没有入账前,不把它当作可用资金安排下一笔支付,更不要因为预计退款就擅自少还已出账单。超出说明时限时,应联系商户、渠道和银行查询,而不是重复申请多次。
先区分三种常见结果
如果没有其他应付款,退款可能形成账户自有资金;如果已经发生新消费,退款可能按银行规则抵减相关余额;如果仍有应还账款,如何计入还款需单独确认。不能只看总授信额度恢复就认为多出了一笔现金,也不能把所有负号流水都当退款。活动返现、还款和商户退款在账务处理上可能不同,查清交易类型后再决定下一步。
一张简单流水怎样算
假设原账单5000元已经全额还款,随后退款2000元,之后发生800元新消费;暂不计其他交易并假设银行按相应规则使用自有资金,则剩余自有资金约1200元。若中间另有500元费用或欠款,结果还会变化。这个例子只展示流水加减,不保证所有银行采用完全相同的抵扣顺序,最终应查实际余额及结算明细。
溢缴款和可用额度不同
溢缴款通常指信用卡账户中超过应清偿款项的自有资金,可用额度则还包括银行授信允许使用的部分。中国银行公开提示对溢缴款存入和转出设有限额管理,说明即使是自己的钱,也不应默认任何渠道都可无限转出。假设页面可用额度21000元,其中只有1000元自有资金,提取2000元就可能不只是取自己的钱,需防止意外形成透支取现。
退款能否代替本期还款
退款发生在账单前后、实际入账时间以及发卡行处理规则都会影响应还显示。不要用其他银行或网上旧文章的统一说法代替本人账单。重点询问本期剩余应还金额和到期日,而不只问账户总余额。若自动还款已经设置,还需确认退款入账后自动扣款如何计算,避免手动还过一次却仍被扣款,也不要在状态未明时随意关闭必要扣款。
转出前确认金额和费用
通过官方客户端、客服或网点查询可转出的自有资金、接收账户、限额、处理时间及收费。溢缴款转出和透支现金转出不是同一业务,页面名称相似时尤其要确认。不能统一承诺所有银行取自有资金都收手续费,也不能承诺全部免费或必须第二天办理。实际费用以该卡、该渠道和当前价格表为准,外币资金还可能涉及兑换。
留在卡里抵消费是否合适
若近期确有正常消费且金额不大,可查询银行是否按规则优先使用自有资金,避免为转出产生不必要费用。但不能为了把退款花完而新增无需要的支出,也不宜长期把大量现金存进信用卡当作储蓄账户。是否计息、风险和服务功能均与借记卡不同。信用卡账户如计划注销,先核对全部分期、费用、退款在途和余额处理,不能剪卡后就认为结清完成。
跨币种和分期退款要单独问
外币交易退款可能因汇率、清算日期和费用处理与原人民币扣款不完全一致;分期消费退款也不一定自动取消所有分期安排或返还全部既有费用。要求机构说明退款对应了哪笔交易、后续分期本金和费用怎么变,并取得新的还款计划。不要把订单撤销直接理解为金融合同所有义务同时结束,以免下一期账单仍有项目却被忽略。
出现异常先保存证据
核对原消费、还款、退款和新交易四条流水,保留完整时间及金额,不公开卡号、安全码或验证码。如果收到所谓退费专员要求先转一笔认证金,应独立联系官方核实,不让他人远程操作。银行与商户记录不一致时可索取查询编号,明确下一次反馈时间;有争议通过正式投诉和调解渠道处理,不以持续大额试转检验账户状态。
最后用三个问题结束核查
第一,本期是否还有到期必须还的款;第二,账户到底有多少自有资金,而不是多少可借额度;第三,若现在转出,会走哪种业务并产生什么费用。三项都有正式答案,再选择抵消费或转回本人账户。退款不是新增收入,家庭记账时应冲回原消费,而不同时记一笔收入又保留完整原消费,避免把可花预算算大。
常见问题
额度恢复就是有同额现金吗?
不是,应区分授信可用额度和账户自有资金。
商户退款成功可以立即少还账单吗?
不要直接推定,需确认银行入账及本期剩余应还。
溢缴款转出所有银行都收费吗?
不能一概而论,按具体卡种、渠道和当前规则核对。