
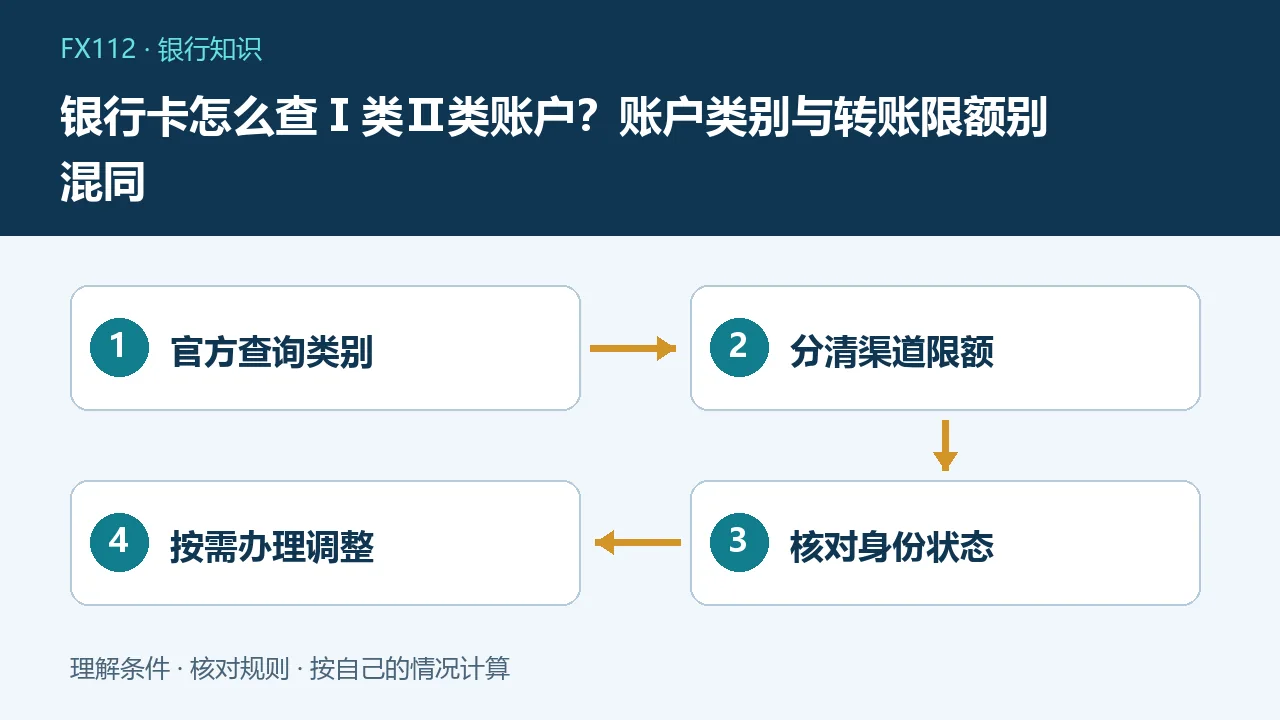
查询Ⅰ类或Ⅱ类账户,以银行手机应用、网银或柜台显示的正式账户信息为准,不能仅凭卡面、转账失败或余额判断。Ⅰ类账户功能较全面,但不等于转账无限额;经规定方式核验身份的Ⅱ类账户,也可能按规则办理限定范围的现金和非绑定业务。
账户分类不是信用卡等级
这里说的是个人银行结算账户分类,不能与金卡白金卡、信用卡额度或银行客户等级混用。实体银行卡只是账户载体之一,部分账户可能没有实体卡。卡面颜色、卡号长度和是否有贵宾标识都不能可靠判断类别。先明确正在查询哪一个账户,而不是只看同一手机应用里显示的客户总资产,也不要把第三方支付账户当作同一种银行账户。
优先使用官方渠道查询
登录银行正式应用或网银,查找账户详情、账户管理等实际提供的功能;找不到时通过银行卡背面正式电话或柜台核实。不同银行菜单名称会变化,不能假定都有完全相同按钮。向客服说明需要确认账户类别及相应功能,不必在陌生页面输入完整卡号和密码。电话核实遵守正规身份验证,不把验证码转发给主动联系的所谓客服。
Ⅰ类户为何仍可能转不出去
全功能不等于无任何额度和风控。手机银行、网银、ATM或柜台可能有不同交易安排,个人设置、身份资料、账户状态、反诈与风险核验也可能影响使用。转账遇限先看提示具体属于哪一层限制,再查当天累计金额和实际渠道,不因账户是Ⅰ类便认定银行系统出错。也不要为突破限制反复拆分可疑交易或借用别人账户。
Ⅱ类户不是一律不能现金交易
工商银行等机构公开说明,经规定的现场身份确认后,Ⅱ类户可以办理相应现金及非绑定账户资金转入等业务,并可配发实体卡,具体仍受规则限制。因此不能把“不能取现金”当作识别Ⅱ类的唯一标准,也不能认定拿到实体卡必为Ⅰ类。应核对本人已完成的核验、账户绑定及银行实际开放功能,而不是用一张功能对照图片取代查询。
绑定和非绑定不要混算
Ⅱ类户与本人绑定账户的资金往来,与非绑定账户交易在管理口径上可能不同。核对收付款方是否为符合要求的绑定账户,以及交易属于转入、转出、消费、缴费还是现金。某笔额度剩余不能直接推断另一业务也剩同样金额,银行还可能设置更低渠道限额。需要具体金额时,以当前官方规则及本人页面为准,不把多年旧文章里的单一数字用于所有操作。
付款受限的一个假设情景
假设计划向他人付2万元,手机渠道提示当日转账额度不足。第一步确认账户类别和剩余可用金额,第二步查渠道及个人设置,第三步查看身份或风险提示,再向银行确认合规办理方式。不能直接推断一定因为Ⅱ类,也不能因改用柜台就承诺无需核验。若收款人要求借他人卡过账、先刷流水或转到不相关个人账户,应先核实真实用途。
账户升降级与新开账户
能否调整类别、本人同一银行既有账户如何管理,以及所需材料和限制,应由银行按现行要求确认。取消或降级前,核对工资、还贷、社保、自动扣费及未结业务是否依赖该账户,避免为处理一笔付款影响长期服务。申请已提交不代表变更立即完成,操作后取得正式结果,再检查相关业务。不要通过付费代办虚构用途或借用他人身份开户。
保存必要信息但不泄露凭证
可记录银行、账户尾号、类别、主要用途及已确认的限额,便于家庭付款规划;完整密码和验证码不应保存在共享账本或发给代办。大额合法付款提前问清材料、渠道和办理时间,不等最后期限才调整。若遭遇陌生收款指引或反诈提示,应先独立核实;账户分类知识用于理解规则,不是绕过身份验证、安全管理和资金用途要求的工具。
常见问题
一类卡转账一定无限额吗?
不是,渠道、个人设置和账户风险管理等仍可能形成限制。
二类户一定没有实体卡、不能取现金吗?
不能这样概括,规定方式核验后可有相应功能,仍受限制。
转账失败就说明是二类户吗?
不是,应通过银行正式账户信息确认类别并逐项查提示。