
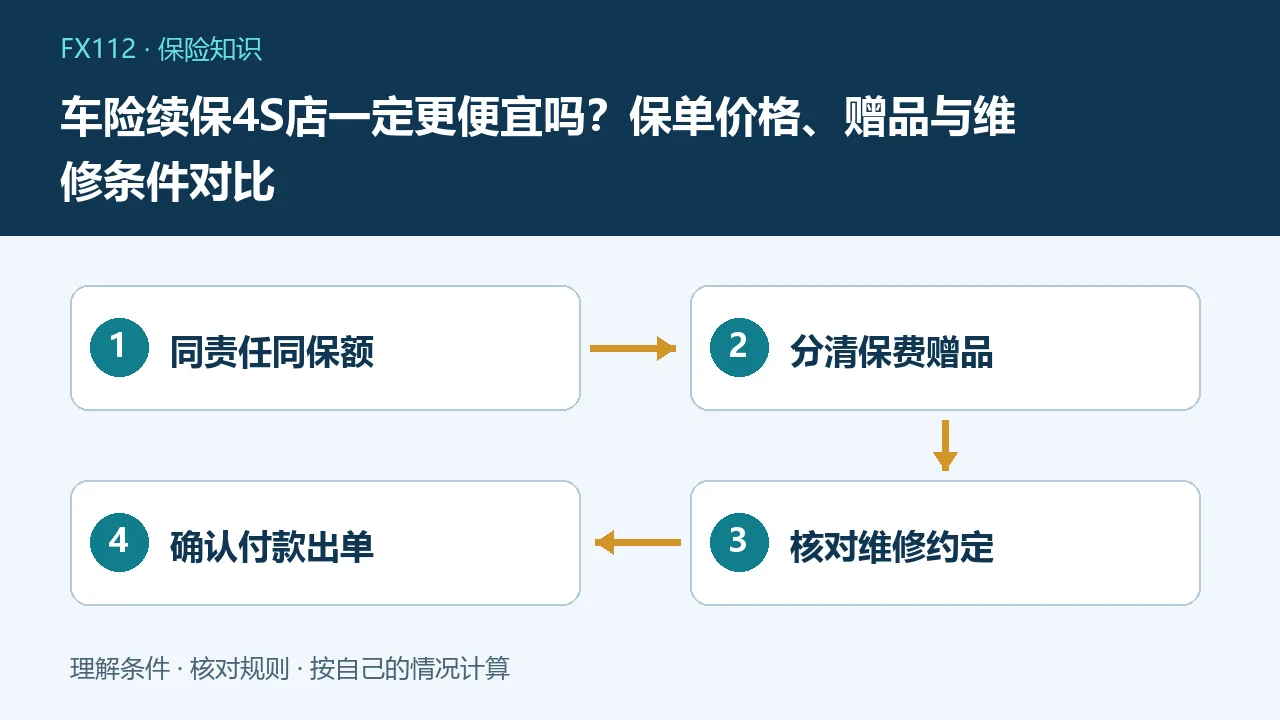
车险续保是否便宜,应在同一车辆信息、同一保障责任、保额、保险期间及附加条件下比较保险公司正式报价。4S店只是可能的销售或服务渠道之一,并不保证一定低价,也不能据此断言它必然以牺牲保险公司或消费者利益获利。赠品和维修承诺要与保单责任分别核对。
| 同责任教学比较 | 方案甲 | 方案乙 |
|---|---|---|
| 正式保费 | 3200元 | 3400元 |
| 确定可用赠品价值 | 0元 | 假设240元 |
| 可量化净支出 | 3200元 | 3160元 |
| 若赠品不能使用 | 3200元 | 3400元 |
| 前提 | 责任保额信息一致 | 责任保额信息一致 |
先把两份报价恢复成同一口径
核对车辆型号、使用性质、被保险人、上年度出险记录及承保时间,确认不是一份按家用、一份按营运填写。交强险、商业险与代收车船税应分别看,不能把少算税费或险种当成促销折扣。新能源与燃油车等产品的条款也可能不同,比较时必须使用适用车型的责任;错误信息即使让报价更低,也可能为后续处理带来问题。
保费为什么会出现差异
风险定价、承保公司、时间和方案都会影响最终报价。上海金融管理部门对商业车险自主定价系数调整的公开说明表明,价格并非简单按销售渠道统一固定。但一地历史政策不能直接当成全国所有车型今天的统一系数,具体以适用产品和现行报价为准。不要把某次4S更低价解释成行业永久规律,也不要凭渠道名称就断言另一份一定存在多收费。
一个现金支出的假设比较
假设方案甲保费3200元,方案乙同责任保费3400元并赠两次保养;若保养是家庭实际需要且每次可替代120元的合规服务,乙的可量化净支出可估为3160元,比甲少40元。但若赠品不适用车型、到期无法使用或需另付材料费,就不能按240元全额扣减。价格与估值全是教学假设,不能拿赠品宣传零售价代替自己真实节省。
责任少了就不能只比总价
三者险保额、车损险是否投保、车上人员责任、医保外医疗费用相关附加责任及免赔安排,都可能改变价格。假设甲三者保额200万元而乙仅100万元,即使乙便宜几百元,也不是同方案优惠。列出责任、限额、除外和免赔逐项对照,不把一句全险视为所有风险全包。保额大小还需结合实际使用和预算评估,不能为省钱删掉自己无法承担的重大风险。
赠送保养与保险赔偿分开
洗车、保养、代办等权益通常是另外的服务承诺,不能自动变成保险公司合同责任。确认由谁提供、次数、期限、预约条件、车型限制、是否必须在指定门店使用以及门店变化后的处理。对自己本来不需要的项目,不宜按海报高价计入优惠。如果要另买套餐才能领赠品,新增支付也应算入,不把先花更多钱得到权益包装成净节省。
买在4S不等于所有维修费都获赔
发生事故后,赔偿仍要根据事故责任、保险合同、定损和实际损失等核定,不是任何维修报价都由保险公司无条件接受。是否存在指定修理、维修标准及差额等具体约定,应在投保前问清并保存。反过来,通过其他合规渠道投保也不能简单说一定不能去4S维修,要核对实际条款和各方协商,不让口头承诺代替合同判断。
渠道承诺由谁承担
问清出单保险公司、销售服务主体以及付款收款方,核实相应服务资质或授权。理赔协助和承保给付不是同一职责,门店能协助报案,不代表它可以改变保险责任或确保赔付时间。有人用特殊关系、内部送修或一定全赔吸引购买时,要求以合规明确的方式解释,而不是把商业合作传闻当作消费者获利策略,更不参与虚构事故或夸大维修损失。
不要为返现交出不必要的账户权限
付款应通过经核实的正式渠道,核对保单金额与付款凭证。不为所谓优惠向个人提供支付密码、验证码,或让陌生人远程操作手机。对未入合同的返款、口头承诺或要求先付额外手续费的安排,先确认合法性与责任主体,无法核实时不把它作为确定优惠。电子保单可以通过保险公司官方入口核验,截图和一张收据不能替代真实出单。
续保衔接比最后一刻砍价更重要
确认旧保单终止与新保单起效的具体时间,避免误认为付款完成就立即生效。车辆用途、所有人或改装情况变化时如实说明,不能沿用已不真实的旧资料。交强险和商业险的要求及责任不同,不能因为其中一项已续就认为全部保障连续。若报价仍未确认而旧保单将到期,优先处理合法上路和保障缺口,不能以侥幸无事故替代安排。
一套可复用的比价顺序
先从保险公司正式方案中对齐责任和保额,再核对免赔、除外、期间与车辆信息,最后才评估赠品和服务。将实际付款、确定可用权益和仍需条件兑现的承诺分栏记录,不能混成一个最低价。收到保单后再次核对并保存报价版本,有不一致及时通过官方渠道更正。适合自己的续保方案是价格、保障和服务条件都清楚,而不是某个渠道永远比另一个便宜。
常见问题
4S店续保一定比官网便宜吗?
不一定,应比较同责任同保额的正式报价。
赠品标价能全额抵扣保费算优惠吗?
不宜,按自己实际可用且能替代的支出来估值。
4S店承诺全赔就等于合同保证吗?
不是,赔偿仍需核对保险责任、事故与实际损失等条件。